Har du sålt bostaden med vinst, eller funderar du på att göra det? Då ska du betala reavinstskatt – i lagens språk skatt på kapitalvinst. För en privatbostad blir skatten 22 procent av vinsten. Men vinsten är inte det samma som skillnaden mellan vad du fick och vad du gav: du får dra av bland annat försäljningsutgifter, kostnader vid köpet och förbättringsutgifter. I den här guiden går vi igenom hur du räknar ut vinsten steg för steg, vad som räknas som avdrag, när du kan skjuta upp skatten och när du ska deklarera och betala.
Vad är reavinstskatt på bostad?
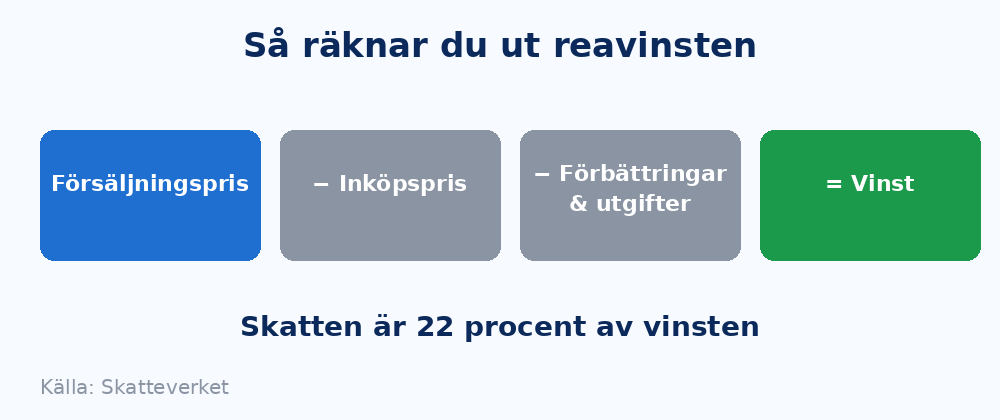
Reavinstskatt är den skatt du betalar när du säljer en tillgång med vinst. När det gäller bostäder beskattas vinsten som inkomst av kapital. Den som säljer en privatbostad – ett småhus, en ägarlägenhet eller en bostadsrätt – tas bara upp till 22/30 av vinsten till beskattning, och skattesatsen på kapital är 30 procent. Det ger i praktiken en skatt på 22 procent av vinsten (22/30 × 30 % = 22 %).
Enligt Skatteverket är en privatbostad en bostad där du eller dina närstående har använt mer än halva ytan som bostad (för ett tvåfamiljshus räcker 40 procent). Sålde du en bostad som huvudsakligen hyrts ut eller använts i näringsverksamhet kan andra regler gälla. Den här artikeln gäller privatbostäder.
Så räknar du ut vinsten – formeln
Skatteverkets beräkning för en såld villa, ett radhus eller en ägarlägenhet ser ut så här:
För en bostadsrätt är principen densamma, men inköpspriset är det du betalade för bostadsrätten, och förbättringsutgifter är sådant du själv bekostat – inte föreningens underhåll.
- ✓Jämför mäklarna & deras offerter
- ✓Förfrågan är kostnadsfri & ej bindande
- ✓Använd offerterna vid förhandling om arvodet
- ✓Läs omdömen om mäklarna från tidigare kunder
Försäljningsutgifter du får dra av
Utgifter som du haft för att genomföra försäljningen minskar vinsten. Skatteverket nämner bland annat:
- mäklararvode och annan försäljningsprovision
- advokatkostnader
- värdering och besiktning
- försäkring mot dolda fel och energideklaration
- resor i syfte att sälja bostaden, till exempel till visning eller för att skriva kontrakt
- vissa homestylingkostnader, som konsultation, fotografering samt hyra och magasinering av möbler under visningen
Observera att du inte alltid får dra av hela beloppet för allt som ingår i ett paket – till exempel kan en del av en homestyling vara inredning som du behåller. Läs mer om hur förberedelser inför försäljning går till i vår artikel om homestyling, och spara alla fakturor.
Inköpspriset – mer än bara köpeskillingen
Ditt inköpspris är det du betalade enligt köpekontraktet, med tillägg för inköpsprovision, lagfartskostnad (stämpelskatt) och eventuell kostnad för pantbrev i fastigheten. Hur lagfarten fungerar och vad den kostar kan du läsa om i vår guide om lagfart. Lantmäteriet är den myndighet som beviljar lagfart.
Har du fått bostaden genom arv, gåva eller bodelning använder du i regel den tidigare ägarens inköpspris. För fastigheter som köptes före 1952 kan inköpspriset räknas som 150 procent av taxeringsvärdet 1952.
Förbättringsutgifter: grundförbättringar och underhåll
Det här är ofta den mest värdefulla – och mest missade – delen av beräkningen. Skatteverket skiljer på två sorters utgifter:
- Grundförbättringar: ny-, till- och ombyggnad samt ny utrustning som inte funnits tidigare. Här får du dra av hela utgiften.
- Förbättrande reparationer och underhåll: till exempel ett nytt kök eller badrum av bättre standard. Du får bara dra av den del som gör att bostaden är i bättre skick vid försäljningen än vid köpet, och du ska ta hänsyn till slitage.
Några regler att känna till för småhus:
- Förbättringsutgifter är avdragsgilla för de kalenderår då de sammanlagt uppgått till minst 5 000 kronor.
- Utgifter för reparationer och underhåll får du bara räkna med för försäljningsåret och de fem föregående åren. Säljer du 2026 gäller åren 2021–2026.
- Du kan inte få avdrag för underhåll om bostaden var nybyggd när du köpte den.
- Saknar du kvitton kan du i vissa fall få avdrag med ett skäligt belopp, men då behöver du annan dokumentation som visar vad som gjorts och när.
Skatteverket erbjuder en hjälpblankett för förbättringsutgifter (SKV 2197) som gör det enklare att sortera utgifterna. Spara kvitton och fakturor i fem år efter det år du deklarerade.
Räkneexempel: villa som säljs med vinst
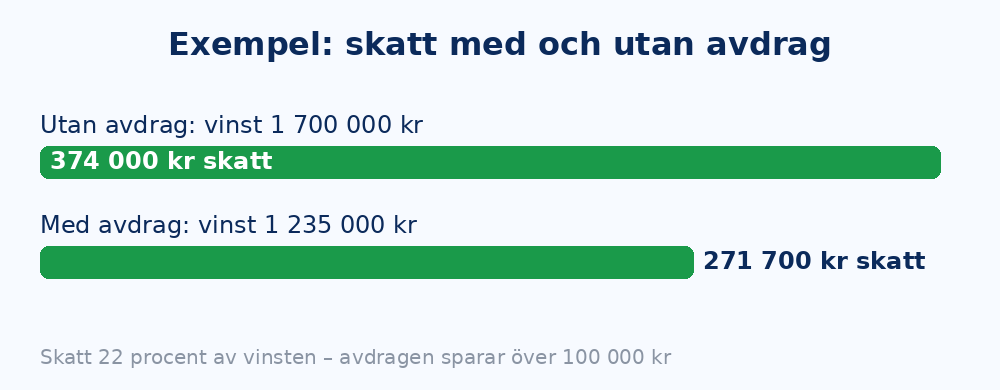
Anta att du säljer en villa under 2026. Siffrorna nedan är påhittade och ska bara visa principen:
Utan avdragen hade vinsten räknats som 1 700 000 kronor och skatten hade blivit 374 000 kronor. Avdragen sparar alltså över 100 000 kronor i skatt i det här exemplet.
Vad är bostaden värd? Börja med slutpriserna
Redan innan du sätter igång är det klokt att få en uppfattning om vilket pris du kan räkna med, och därmed hur stor vinsten – och skatten – kan bli. Ett bra första steg är att titta på vad liknande bostäder i närområdet faktiskt har sålts för. En värdeindikation från en digital tjänst är inte detsamma som en mäklares värdering, men den ger dig ett underlag. Mer om värdering finns i vår artikel värdera bostad.
Om du får förlust
Säljer du en privatbostad med förlust får du dra av 50 procent av förlusten. Är förlusten 100 000 kronor blir avdraget 50 000 kronor. Förlusten räknas samman med dina övriga kapitalinkomster och kapitalutgifter. Blir det ett underskott av kapital får du en skattereduktion på 30 procent av underskottet upp till 100 000 kronor, och 21 procent på den del som överstiger 100 000 kronor. I exemplet med 50 000 kronors avdrag blir skattereduktionen 15 000 kronor.
Uppskov – skjut upp skatten när du köper ny bostad
Köper du en ny bostad kan du i vissa fall begära uppskov med beskattningen av vinsten. Uppskovet innebär att du slipper betala skatten nu; du betalar i stället när du säljer ersättningsbostaden. Läs den fördjupade genomgången i vår artikel om uppskov vid bostadsförsäljning. Det här gäller enligt Skatteverket:
- Både den sålda och den nya bostaden ska vara privatbostäder inom EES-området.
- Ett nytt uppskovsbelopp är minst 50 000 kronor och högst 3 000 000 kronor.
- Den årliga uppskovsräntan på cirka 0,5 procent togs bort inkomståret 2021 – du betalar alltså ingen årlig kostnad för uppskovet från och med deklarationen 2022.
- Tidsfönster: för bostad såld 2026 kan den nya bostaden köpas tidigast 1 januari 2025 och senast 31 december 2027, och du ska ha flyttat in senast 2 maj 2028.
- Ett preliminärt uppskov gäller bara ett år; i nästa deklaration (blankett K2) begär du slutligt uppskov eller återför vinsten till beskattning.
Tänk på att skattesatsen kan ändras till den dag du ska betala skatten på uppskovsbeloppet. Du kan därför få betala mer eller mindre än om du betalat direkt.
Deklaration och betalning – så gör du
Det är datumet för köpekontraktet som avgör vilket år du ska deklarera försäljningen, inte tillträdesdagen, betalningen eller när köpebrevet skrivs under. Du deklarerar året efter att kontraktet skrevs på.
- Räkna ut vinst eller förlust. Skatteverket har e-tjänster för att göra det direkt efter försäljningen.
- Redovisa försäljningen på bilaga K5 (villa, radhus, parhus, fritidshus eller ägarlägenhet) eller K6 (bostadsrätt). I e-tjänsten är bilagan oftast förberedd åt dig.
- Begär uppskov i samma bilaga om du uppfyller villkoren.
- Deklarera i tid. För bostad såld under 2026 lämnas deklarationen våren 2027; sista dag väntas bli måndagen 3 maj 2027, eftersom 2 maj är en söndag.
Vill du undvika kostnadsränta på kvarskatten kan du göra extra inbetalningar redan efter försäljningen. Skatteverket anger att om du skrev köpekontrakt under 2026 och kvarskatten blir mer än 30 000 kronor ska den del som överstiger 30 000 kronor vara bokförd senast 12 februari 2027, och återstående 30 000 kronor senast 3 maj 2027. Blir kvarskatten högst 30 000 kronor räcker det med inbetalning senast 3 maj 2027. Mer om hela försäljningsprocessen finns i vår genomgång alla steg i en bostadsförsäljning.
Vanliga misstag att undvika
- Glömma förbättringsutgifter. Bortglömda avdrag är det vanligaste sättet att betala för mycket skatt.
- Räkna fel på årtalen. Det är kontraktsdatumet som styr deklarationsåret.
- Blanda ihop underhåll och förbättring. Vanligt underhåll av samma standard som förut är inte en förbättring.
- Inte spara underlag. Spara köpekontrakt, fakturor och kvitton i minst fem år efter deklarationen.
- Missa betalningsdatumen. Har du en stor kvarskatt kan en tidig inbetalning spara kostnadsränta.
- ✓Jämför mäklarna & deras offerter
- ✓Förfrågan är kostnadsfri & ej bindande
- ✓Använd offerterna vid förhandling om arvodet
- ✓Läs omdömen om mäklarna från tidigare kunder
Vanliga frågor
Hur mycket är reavinstskatten på en bostad?
För en privatbostad är skatten 22 procent av vinsten. Vinsten räknas som försäljningspris minus försäljningsutgifter, inköpspris (inklusive lagfart och pantbrev) och förbättringsutgifter.
Måste jag betala reavinstskatt om jag bott i bostaden länge?
Ja. Det finns ingen gräns för hur länge du bott där som gör vinsten skattefri. Du kan däremot få avdrag för förbättringsutgifter och ibland skjuta upp skatten genom uppskov om du köper en ny bostad.
Kan jag dra av mäklararvodet?
Ja, mäklararvode och annan försäljningsprovision räknas enligt Skatteverket som avdragsgilla försäljningsutgifter som minskar vinsten.
Hur mycket kan jag få i uppskov?
Ett nytt uppskovsbelopp är minst 50 000 kronor och högst 3 000 000 kronor. Det är vinsten du skjuter upp beskattningen av, inte skattebeloppet.
Vilken blankett ska jag använda – K5 eller K6?
Använd K5 om du sålt en villa, radhus, parhus, fritidshus eller ägarlägenhet, och K6 om du sålt en bostadsrätt eller ett bostadsrättsradhus.
När ska jag betala skatten på bostadsförsäljningen?
Du deklarerar året efter att köpekontraktet skrevs. Skatten betalas efter slutskattebeskedet, men du kan göra extra inbetalningar tidigare för att undvika kostnadsränta på kvarskatt.
Får jag dra av en förlust?
Ja, 50 procent av förlusten är avdragsgill. Förlusten räknas ihop med dina övriga kapitalposter och kan ge en skattereduktion.
Källor och uppdateringsinfo
Uppgifterna i artikeln är kontrollerade mot officiella källor den 16 oktober 2026. Regler och belopp kan ändras, så kontrollera alltid aktuell information hos myndigheten innan du fattar beslut.