En överlåtelsebesiktning är ofta det viktigaste du gör innan du köper ett hus. Utlåtandet avgör i stor utsträckning vad du senare kan kräva av säljaren om något visar sig vara fel. Men många läser bara sammanfattningen och missar riskanalysen. I den här guiden går vi igenom vad en överlåtelsebesiktning omfattar enligt SBR-modellen, hur du läser protokollet och riskanalysen, vad som skiljer en säljarbesiktning från din egen, och vilket ansvar besiktningsmannen har. Grunderna om varför du ska besiktiga finns i guiden om besiktning av hus innan köp.
Därför spelar överlåtelsebesiktningen så stor roll
När du köper ett hus har du en långtgående undersökningsplikt. Ett fel som du borde ha upptäckt vid en noggrann undersökning kan du inte senare göra gällande mot säljaren (4 kap. 19 § jordabalken). Bara dolda fel ger rätt till prisavdrag eller hävning. Överlåtelsebesiktningen är därför en del av din undersökningsplikt, men den ersätter den inte.
Det betyder också att allt som står i utlåtandet räknas som känt för dig. Fel som har antecknats, och risker i riskanalysen som senare visar sig stämma, kan du normalt inte göra gällande som dolda fel efter köpet. Läs därför hela utlåtandet innan du bestämmer pris och villkor.

- ✓Jämför bolån & lånelöften
- ✓Jämför flera banker med en enda ansökan
- ✓Ansökan är kostnadsfri & ej bindande
- ✓Kan även sänka räntan på befintliga lån
Vad ingår i en överlåtelsebesiktning?
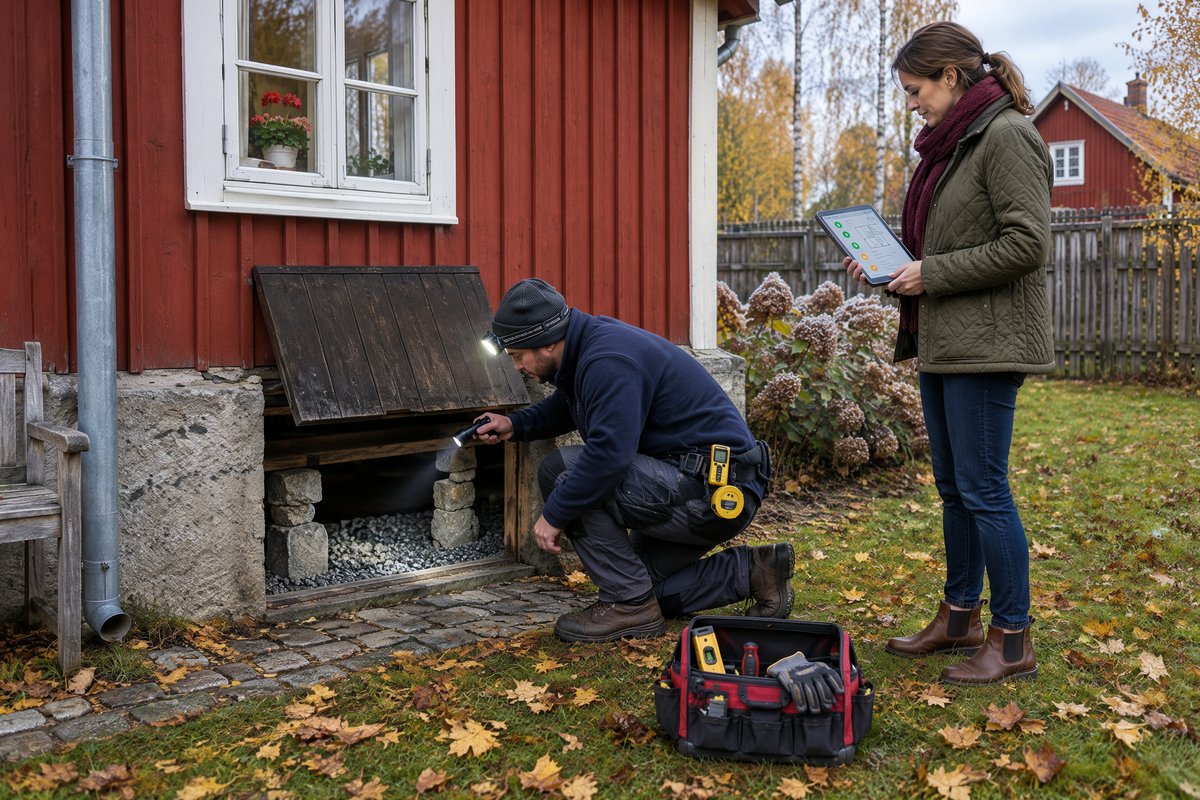
De flesta besiktningsföretag använder SBR-modellen från SBR Byggingenjörerna. Enligt villkoren (version 2026.1) består besiktningen av fyra delar: genomgång av handlingar och upplysningar från säljaren, en okulär besiktning, riskanalys när det behövs och eventuell rekommendation om fortsatt teknisk utredning. Okulär betyder att besiktningsmannen undersöker det som kan ses med blotta ögat, utan att göra ingrepp i byggnaden.
Omfattningen kan utökas genom tilläggsuppdrag, till exempel fuktmätning, en elbesiktning eller en undersökning av avloppet. Tilläggsuppdrag kräver att säljaren som ägare godkänner dem. Skriv in allt i uppdragsbekräftelsen. Läs mer om vad en besiktningsman gör och olika typer av besiktningar.
Så läser du besiktningsprotokollet
Utlåtandet är uppbyggt rum för rum eller byggnadsdel för byggnadsdel. Det redovisar bara fel som har betydelse för bedömningen av husets skick. Mindre skavanker antecknas normalt inte. Tänk också på att en äldre byggnad normalt har fler fel och inte uppfyller dagens krav. Det är inte detsamma som att den är felaktig i juridisk mening.
Riskanalysen är det viktigaste avsnittet
En riskanalys skrivs när besiktningsmannen bedömer att det finns en påtaglig risk för väsentliga fel utöver dem som syns. Bedömningen bygger på husets konstruktion, ålder och skick, iakttagelser vid besiktningen, handlingar och hur jämförbara hus brukar se ut. Den ska motiveras. Typiska exempel är krypgrunder, platta på mark med isolering ovanpå betongen, källare utan fungerande fuktskydd, våtrum utan dokumentation och enstegstätade fasader.
Har besiktningsmannen skrivit en riskanalys om något föreslår hon eller han normalt ingen ytterligare utredning just där. Det är upp till dig att utreda risken. Gör du inte det har du i praktiken accepterat den. Vissa besiktningsföretag använder egna graderingar av risker, men det juridiskt avgörande är vad som står och hur tydligt det är formulerat.
Säljarens besiktning eller din egen?
Allt fler säljare låter besiktiga huset före försäljningen och lämnar ut utlåtandet till spekulanterna. Det kallas överlåtelsebesiktning för säljare eller förhandsbesiktning. Den klargör vilka fel som är kända, men den görs i säljarens intresse. Läs mer i artikeln om när säljaren besiktigar huset.
Högsta domstolen prövade 2017 ett fall där köparna hade tagit över säljarens besiktningsutlåtande mot betalning (mål T 3034-15). Domstolen ansåg att köparna inte hade fog för att sätta samma lit till ett övertaget utlåtande som till en besiktning de själva hade beställt, och ansvarsbegränsningen på 15 prisbasbelopp gällde. Vill du ha full trygghet är en egen besiktning därför det säkraste. Fråga gärna säljarens besiktningsman om du får gå igenom utlåtandet med honom eller henne.
Besiktningsmannens ansvar och ansvarsbegränsning
Titeln besiktningsman är inte skyddad. Välj därför en certifierad besiktningsman som följer SBR-modellen eller motsvarande villkor och har en giltig konsultansvarsförsäkring. Enligt SBR-villkoren gäller följande:
- Ansvar bara mot uppdragsgivaren. Den som inte har beställt besiktningen kan inte kräva skadestånd.
- Vårdslöshet krävs. Besiktningsmannen ersätter skada som han eller hon orsakat genom vårdslöshet eller försummelse vid besiktningen.
- Högst 15 prisbasbelopp. Ansvaret är begränsat till skillnaden i husets värde med och utan felet i utlåtandet, och högst 15 prisbasbelopp vid avtalstillfället. För 2026 är det 888 000 kronor.
- Ingen ersättning under 0,5 prisbasbelopp. Skador under 29 600 kronor (2026) ersätts inte i köparversionen.
- Reklamera i tid. Krav ska reklameras skriftligen inom skälig tid och senast två år efter att utlåtandet skickades.
- Muntliga påpekanden räknas inte. Säger besiktningsmannen något som inte står i utlåtandet måste du direkt begära att det kompletteras.
Upptäcker du ett fel efter köpet ska du alltså pröva två spår: säljarens ansvar för dolda fel och besiktningsmannens ansvar för fel i utlåtandet. Läs mer om reklamation av dolda fel och prisavdrag.
Före eller efter kontraktet – och besiktningsklausulen
Det bästa är att besiktningen görs innan du skriver köpekontraktet. Då vet du vad du köper och kan anpassa ditt bud. På en het marknad skrivs ofta kontraktet först med en besiktningsklausul. Formuleringen avgör hur stark rätt du har:
- Fri hävningsrätt: du får häva köpet om du inte är nöjd med besiktningen. Det är den formulering som ger köparen störst trygghet.
- Begränsad klausul: du får bara häva om felen överstiger ett visst belopp eller är väsentliga. Den kan leda till tvist om vad som omfattas.
- Villkorsdag: hävningen måste ske senast ett visst datum. Missar du den är köpet bindande. Se villkorsdag.
Mer om formuleringarna finns i artikeln om besiktningsklausuler. Visar besiktningen fel kan du försöka omförhandla priset, men säljaren är inte skyldig att gå med på det. Läs om när säljaren kan neka köpare att pruta efter besiktning. Kom ihåg att du som köpare ska ha lånelöfte klart innan du förbinder dig, eftersom bolånetaket är 90 procent och kontantinsatsen minst 10 procent av priset.
Checklista: så får du ut mest av överlåtelsebesiktningen
- Kontrollera att besiktningsmannen är certifierad och har konsultansvarsförsäkring.
- Läs uppdragsbekräftelsen och villkoren. Vilken version av SBR-modellen gäller?
- Beställ tilläggsuppdrag för det som inte ingår, till exempel fuktmätning, el eller avlopp.
- Be säljaren ta fram ritningar, kvitton och dokumentation från våtrumsrenoveringar.
- Var med vid besiktningen och ställ frågor.
- Läs hela utlåtandet, särskilt riskanalysen och rekommendationerna.
- Begär direkt komplettering om något som sades muntligt saknas.
- Utred riskerna innan kontraktet eller före villkorsdagen.
- Spara utlåtandet. Det behövs om du senare upptäcker ett fel.
- ✓Jämför bolån & lånelöften
- ✓Jämför flera banker med en enda ansökan
- ✓Ansökan är kostnadsfri & ej bindande
- ✓Kan även sänka räntan på befintliga lån
Vanliga frågor om överlåtelsebesiktning
Vad är en överlåtelsebesiktning?
En överlåtelsebesiktning är en okulär besiktning av ett hus inför en försäljning. Besiktningsmannen går igenom handlingar och säljarens uppgifter, undersöker byggnaden med blotta ögat och skriver ett utlåtande med fel, eventuell riskanalys och förslag på fortsatt teknisk utredning. Den vanligaste mallen är SBR-modellen.
Uppfyller jag min undersökningsplikt med en överlåtelsebesiktning?
Den är en viktig del av undersökningsplikten enligt 4 kap. 19 § jordabalken, men ersätter den inte helt. Du måste också läsa utlåtandet, följa upp riskanalyser och rekommendationer och själv undersöka sådant som besiktningen inte omfattar, till exempel el, ventilation och avlopp.
Vad betyder en riskanalys i besiktningsprotokollet?
Att besiktningsmannen bedömer att det finns en påtaglig risk för väsentliga fel som inte kunde ses vid besiktningen, till exempel fukt i en krypgrund. Risken ska motiveras. Infrias risken efter köpet kan du normalt inte kräva säljaren på ersättning för det som dolt fel.
Kan jag lita på säljarens besiktning?
Du kan läsa den, men besiktningsmannen ansvarar bara mot sin uppdragsgivare, alltså säljaren. Vill du kunna kräva besiktningsmannen behöver du ett eget avtal, till exempel genom att ta över utlåtandet mot ersättning eller anlita en egen besiktningsman. Högsta domstolen har också sagt att ett övertaget säljarutlåtande inte ger samma trygghet som en egen besiktning.
Hur mycket kan besiktningsmannen bli skyldig att betala?
Enligt SBR-villkoren är ansvaret begränsat till skillnaden i fastighetens värde med och utan felet, och högst 15 prisbasbelopp. För avtal som ingås 2026 blir det 888 000 kronor. Skador under 0,5 prisbasbelopp, 29 600 kronor, ersätts inte. Krav ska reklameras inom skälig tid och senast två år efter att utlåtandet skickades.
Ska besiktningen göras före eller efter kontraktet?
Helst före. Då kan du ta hänsyn till resultatet i budet. Skriver du kontrakt först bör det finnas en besiktningsklausul som ger dig rätt att häva köpet om besiktningen visar något du inte accepterar, och en tydlig villkorsdag.
Källor: jordabalken (1970:994) 4 kap. 19 §, SBR Byggingenjörerna, villkor för överlåtelsebesiktning för köpare (version 2026.1) och för säljare, Högsta domstolens dom 2017-02-24 i mål T 3034-15, prisbasbelopp 2026: 59 200 kr, Finansinspektionen (bolånetak 90 procent från 1 april 2026). Villkoren kan skilja sig mellan besiktningsföretag, läs alltid ditt avtal. Senast granskad 15 november 2026.